
L’essentiel
- Une TVA facturée dans un acte notarié, sous la forme d’un prix TTC, est due du seul fait de sa mention (article 283-3 du CGI).
- Peu importe que l’opération ait pu relever de la dispense de l’article 257 bis du CGI.
- Le tribunal administratif de Melun l’a jugé pour une SCI qui avait vendu une villa à un prix incluant 166 666,67 € de TVA.
- L’argument de l’erreur matérielle n’a pas permis à la SCI d’obtenir la décharge.
- Avant de signer, vérifiez comment le projet d’acte exprime le prix et le régime de TVA retenu.
Une TVA facturée dans un acte notarié, sous la forme d’un prix TTC, est due du seul fait de sa mention, en application de l’article 283-3 du CGI 1. Peu importe que la vente ait pu relever de la dispense de l’article 257 bis du CGI 2.
Le tribunal administratif de Melun vient de le rappeler à une SCI qui avait vendu une villa 3.
Les faits : une villa vendue par une SCI à un prix TTC
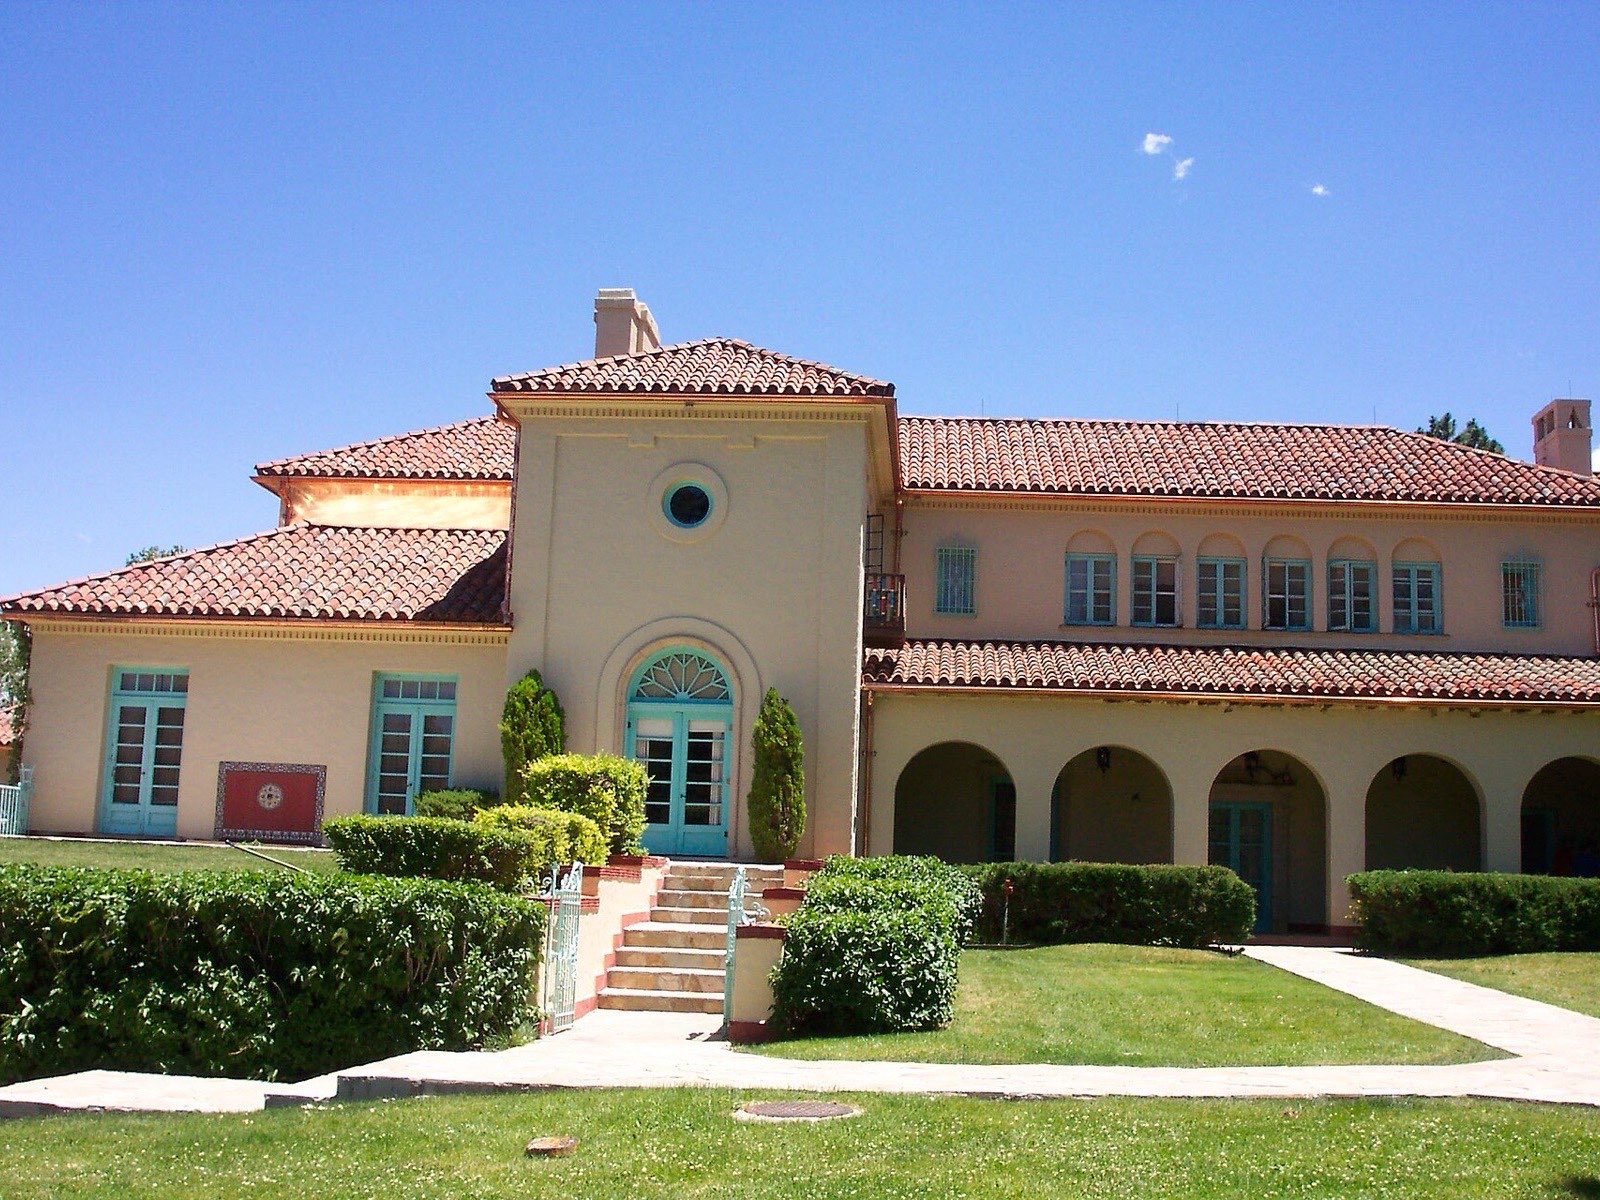
Une société civile immobilière (SCI) a cédé une villa par acte notarié, c’est-à-dire par un acte authentique reçu par un notaire 3.
L’acte fixait un prix toutes taxes comprises (TTC). Ce prix incluait 166 666,67 € de TVA 3.
La SCI a ensuite demandé la décharge de cette TVA. Elle avançait deux arguments 3 :
- la vente constituait une transmission d’universalité de biens, dispensée de TVA par l’article 257 bis du CGI 2 ;
- la mention de la TVA dans l’acte relevait d’une simple erreur matérielle.
TVA facturée dans un acte notarié : ce qu’a jugé le tribunal
Le tribunal administratif de Melun a jugé que la mention d’un prix TTC dans l’acte équivaut à une facturation de la taxe 3.
Cette TVA devient exigible du seul fait de cette mention, en vertu de l’article 283-3 du CGI 1 3. Le tribunal retient cette solution quand bien même l’opération échapperait au champ de la TVA 3.
La SCI n’a donc pas obtenu la décharge de TVA qu’elle demandait.
Un prix TTC dans l’acte suffit à rendre la TVA due
Le raisonnement du tribunal administratif de Melun, étape par étape
Une SCI cède une villa à un prix exprimé TTC
Le prix inclut 166 666,67 € de TVA
La mention du prix TTC équivaut à facturer la taxe
↓
La taxe est due du seul fait de sa mention dans l’acte
Transmission d’universalité dispensée de TVA. Sans effet sur la TVA facturée.
N’a pas permis d’obtenir la décharge de la TVA.
Schéma du raisonnement du tribunal administratif de Melun : la mention d’un prix TTC dans l’acte de vente d’une villa vaut facturation de la TVA, exigible en application de l’article 283-3 du CGI, que l’opération relève ou non de la dispense de l’article 257 bis.
Source : CGI, art. 283-3 et 257 bis ; tribunal administratif de Melun, jugement relatif à la cession d’une villa par une SCI
L’article 283-3 du CGI : la facture fait naître la dette
Selon l’article 283-3 du CGI, une TVA mentionnée sur une facture est due du seul fait de cette facturation 1.
La règle s’attache à ce qui est écrit. Dans cette affaire, l’acte notarié a tenu lieu de facture : le prix y était exprimé TTC, la TVA y figurait donc 3.
La dispense de l’article 257 bis du CGI ne joue pas sur la TVA facturée
L’article 257 bis du CGI dispense de TVA la transmission d’une universalité de biens 2. La SCI invoquait cette dispense pour sa vente 3.
Pour le tribunal, la question importait peu. Même si l’opération échappait à la TVA, la taxe mentionnée dans l’acte restait due 3.
L’erreur matérielle, un argument qui n’a pas suffi
La SCI présentait la mention de TVA comme une erreur matérielle 3. Cet argument ne lui a pas permis d’obtenir la décharge.
Le tribunal s’en est tenu à la rédaction de l’acte : un prix TTC vaut facturation de la taxe 3. Pour le vendeur, ce qui est écrit dans l’acte compte davantage que le régime fiscal qu’il pensait appliquer.
Le jugement émane d’un tribunal administratif : c’est une décision de première instance 3.
Vente immobilière par acte notarié : les points à vérifier
Ce jugement intéresse toute société qui prépare une vente immobilière par acte notarié. Une TVA facturée dans un acte notarié est difficile à contester ensuite. Une mention de TVA est difficile à remettre en cause une fois l’acte signé, comme le montre le sort de l’argument de l’erreur matérielle 3.
Avant la signature, quelques vérifications s’imposent :
- arrêter le régime de TVA de la vente avec le notaire et vos conseils ;
- relire la façon dont le prix est exprimé dans le projet d’acte : hors taxe, toutes taxes comprises ou sans TVA ;
- si la vente relève selon vous de l’article 257 bis du CGI, veiller à ce que l’acte ne mentionne aucune TVA.
Vous préparez la vente d’un immeuble détenu par une société ? Un ingénieur patrimonial PRIVEOS peut examiner avec vous le régime de TVA de l’opération, avant la signature de l’acte, lors d’un premier rendez-vous.
Pour aller plus loin
Sur le même thème, lisez notre article sur la TVA facturée à tort, soumise par le Conseil d’État à la CJUE. Voyez aussi la cession de terrain à bâtir par une SCI de construction-vente.
---
Information à caractère général. Toute mise en œuvre nécessite une analyse personnalisée par un ingénieur patrimonial.
Les éléments fiscaux mentionnés sont ceux en vigueur à la date de rédaction et susceptibles d’évolution. Article mis à jour le 8 juillet 2026.
Questions fréquentes
La TVA mentionnée dans un acte notarié est-elle due si la vente en était dispensée ?
Oui. Selon le tribunal administratif de Melun, la mention d’un prix TTC dans l’acte équivaut à une facturation de la TVA. La taxe devient exigible du seul fait de cette mention, en application de l’article 283-3 du CGI, même si la vente relevait de la dispense de l’article 257 bis du CGI.
Peut-on invoquer une erreur matérielle pour obtenir la décharge de la TVA ?
Dans l’affaire jugée à Melun, cet argument n’a pas suffi. La SCI soutenait que la mention de TVA dans l’acte de vente de sa villa était une erreur matérielle. Le tribunal a retenu que le prix TTC valait facturation de la taxe, devenue exigible du seul fait de sa mention dans l’acte.
Qu’est-ce que la dispense de TVA de l’article 257 bis du CGI ?
L’article 257 bis du CGI dispense de TVA certaines opérations, dont la transmission d’une universalité de biens. La SCI invoquait cette dispense pour la vente de sa villa. Le tribunal administratif de Melun a jugé que la TVA facturée dans l’acte restait due, que la vente relève ou non de cette dispense.
Comment éviter de devoir une TVA mentionnée à tort dans un acte de vente ?
Le plus sûr est d’agir avant la signature. Arrêtez le régime de TVA de la vente avec le notaire et vos conseils, puis relisez la façon dont le prix est exprimé dans le projet d’acte. Si la vente relève selon vous de l’article 257 bis du CGI, l’acte ne doit mentionner aucune TVA.
Sources
- 1.Code général des impôts, article 283, 3 (TVA due du seul fait de sa facturation), Légifrance, version en vigueur au 8 juillet 2026
- 2.Code général des impôts, article 257 bis (dispense de TVA des transmissions d’universalité de biens), Légifrance, version en vigueur au 8 juillet 2026
- 3.Tribunal administratif de Melun, jugement relatif à la cession d’une villa par une SCI (TVA mentionnée dans l’acte notarié), Tribunal administratif de Melun, jugement antérieur au 8 juillet 2026, référence à confirmer

Rédigé par
Luc Thilliez
Ingénieur patrimonial, fondateur de PRIVEOS
Luc Thilliez accompagne chefs d’entreprise, cadres dirigeants et familles dans l’organisation de leur patrimoine : fiscalité, régimes matrimoniaux, transmission, patrimoine du dirigeant et situations internationales.
Fondateur de PRIVEOS, cabinet indépendant d’ingénierie patrimoniale rémunéré exclusivement par honoraires, il réunit plus de vingt ans d’expérience entre conseil patrimonial et développement d’entreprises.
Il est l’auteur de Tout savoir sur la SCI (Éditions Vuibert, 2026) et intervient dans les médias, du Figaro Immobilier aux podcasts Les Investisseurs 4.0 et Les Financiers.
PRIVEOS est immatriculé à l’ORIAS sous le n° 23004036 et adhérent de l’ANACOFI sous le n° E0104466.
Votre patrimoine mérite une vision.
Un premier entretien de 60 minutes pour appréhender votre situation et déterminer si une étude patrimoniale répond à vos enjeux.


