
L’essentiel
- Pour une société soumise à l’IS, la mise à disposition gratuite d’un bien à ses associés est une renonciation à recettes, donc un acte anormal de gestion.
- La conformité de cette gratuité à l’objet social ne prouve pas qu’elle sert l’intérêt propre de la société et ne constitue pas une contrepartie suffisante.
- La somme réintégrée se calcule sur la valeur locative de marché, et non sur les seuls coûts de détention et d’entretien : 540 000 € par an dans cette affaire.
- Une société étrangère assimilable à une SA, une SAS, une SCA ou une SARL est soumise à l’IS en raison de sa forme, même si son objet est civil.
La mise à disposition gratuite d’un bien immobilier aux associés est, pour une société soumise à l’impôt sur les sociétés, un acte anormal de gestion bien établi en jurisprudence. Le Conseil d’État juge que la qualification tient même lorsque la gratuité est l’objet pour lequel la société a été créée.
Acte anormal de gestion : le principe des articles 38 et 209 du CGI
L’article 38 du CGI 1 et l’article 209 du même code 2 définissent le bénéfice imposable à l’impôt sur les sociétés (IS). C’est celui qui provient des opérations de toute nature faites par l’entreprise.
Les opérations étrangères à une gestion normale en sont exclues.
La renonciation à recettes, un acte anormal classique
Constitue un acte anormal de gestion l’acte par lequel une entreprise décide de s’appauvrir à des fins étrangères à son intérêt propre.
La mise à disposition gratuite d’actifs au profit des associés est une renonciation à recettes. Elle entre classiquement dans cette catégorie.
Dans cette affaire, il s’agissait de savoir si cette qualification pouvait être écartée parce que la gratuité était conforme à l’objet social pour lequel la société avait été créée.
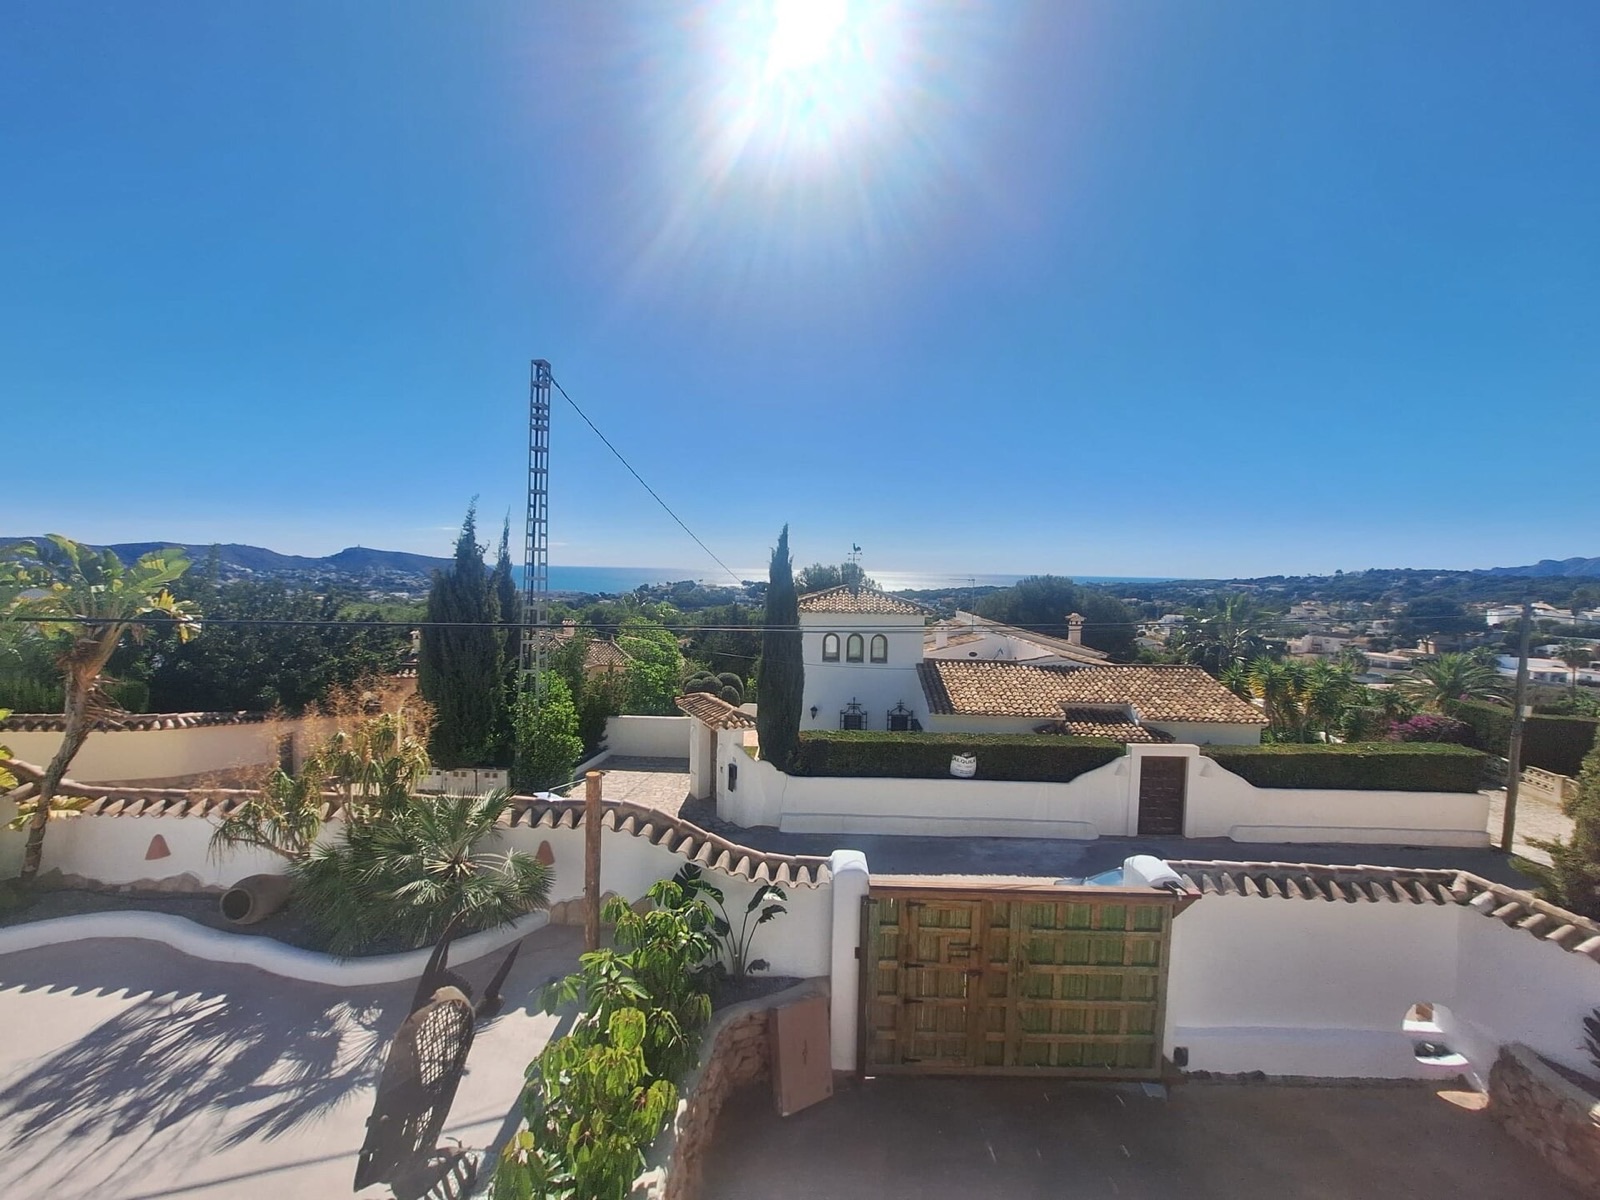
Deux maisons à Saint-Tropez détenues par une société britannique
La société C Ltd est une société de droit britannique. Son capital est divisé à parts égales entre Mme A et ses quatre enfants.
Mme A conserve l’usufruit des parts dont ses enfants détiennent la nue-propriété.
La société est propriétaire de deux maisons d’habitation sur un même terrain, à Saint-Tropez. Elle les met librement et gratuitement à la disposition de ses associés.
Des réintégrations déclarées par la société elle-même
Consciente du risque fiscal, la société avait elle-même procédé à des réintégrations extracomptables de recettes dans ses déclarations d’IS des exercices 2016 à 2018.
Leur montant annuel de 540 000 € correspondait à la valeur locative de l’ensemble immobilier, soit 1 620 000 € sur les trois exercices.
Elle demandait pourtant la décharge des cotisations d’IS qui en résultaient. Elle soutenait notamment que son objet était purement civil et que la valeur retenue était excessive.
Le tribunal administratif de Toulon, puis la cour administrative d’appel de Marseille, ont rejeté ses demandes.
Les deux arguments soumis au Conseil d’État
Devant le Conseil d’État, la société faisait valoir deux arguments :
- la mise à disposition gratuite répondait exactement à son objet social et constituait donc, en elle-même, une contrepartie suffisante ;
- l’assiette de la réintégration devait se limiter à ses seuls coûts de détention et d’entretien, et non à la valeur locative de marché.
Le Conseil d’État a rejeté ces deux arguments 3.
Schéma montrant comment la mise à disposition gratuite de deux maisons par la société C Ltd à ses associés est requalifiée en acte anormal de gestion, avec une réintégration annuelle de 540 000 € calculée sur la valeur locative de marché.
Source : Articles 38 et 209 du CGI ; décision du Conseil d’État relative à la société C Ltd
Mise à disposition gratuite : l’objet social n’est pas une contrepartie
Le Conseil d’État confirme la qualification d’acte anormal de gestion et énonce un principe. La conformité d’une renonciation à recettes à l’objet social ne suffit pas, à elle seule, à la faire regarder comme répondant à l’intérêt propre de la société.
Cette conformité ne constitue pas non plus une contrepartie suffisante.
Le raisonnement du Conseil d’État
Le raisonnement part de la définition de l’acte anormal de gestion : une entreprise qui s’appauvrit à des fins étrangères à son intérêt.
Prenons une société de capitaux qui renonce à des recettes au bénéfice de ses associés. Que cette renonciation soit conforme à l’objet social ne suffit pas à la faire regarder comme répondant à son intérêt propre.
Satisfaire par cette gratuité l’objet pour lequel la société a été créée ne constitue pas davantage une contrepartie suffisante.
La conséquence pour la société
Autrement dit, avoir été créée pour mettre des biens gratuitement à la disposition des associés ne suffit pas à légitimer cette gratuité au regard de la loi fiscale.
La société s’est appauvrie au profit de ses associés sans aucune contrepartie. La réintégration des recettes non perçues, à hauteur de la valeur locative, était donc fondée.
Valeur locative de marché : la base de la réintégration
La société proposait de remplacer la valeur locative annuelle de 540 000 € par ses seuls coûts comme assiette de l’imposition. Il s’agissait des charges exposées pour la détention et l’entretien des biens.
Le Conseil d’État rejette cette proposition. La réintégration se calcule sur la valeur locative de marché, et non sur les seuls coûts supportés par la société.
La valeur locative de marché est le prix auquel le bien aurait pu être loué à un tiers dans des conditions normales.
Société étrangère et impôt sur les sociétés : l’objet civil est sans incidence
La décision tranche aussi une question d’assujettissement à l’IS. Pour la première fois en cassation, la société soutenait que ni le droit britannique ni ses statuts ne justifiaient son assimilation à une SARL française.
Le Conseil d’État a déclaré ce moyen irrecevable. Devant la cour, la société s’était bornée à invoquer l’inexistence de la forme civile au Royaume-Uni, sans jamais contester l’assimilation elle-même.
La forme juridique prime sur l’objet
Le Conseil d’État pose au passage une règle utile à retenir. Une société étrangère peut être assimilable à une SA, une SAS, une SCA ou une SARL. Pour en juger, le juge n’a pas à tenir compte du caractère civil ou commercial de son objet.
Ces formes sociales sont soumises à l’IS en raison de leur forme juridique, quel que soit leur objet.
Le caractère non lucratif de l’activité, aussi évident soit-il, est sans incidence dès lors que la responsabilité des associés est limitée à leurs apports.
Résidence familiale détenue en société : ce qu’il faut retenir
La conformité à l’objet social ne neutralise pas l’acte anormal de gestion. Une société créée pour mettre des biens gratuitement à la disposition de ses associés ne peut pas invoquer cet objet comme contrepartie de son appauvrissement.
Prenons une famille qui loge une résidence dans une société soumise à l’IS. L’occupation gratuite par les associés expose la société à la réintégration d’une valeur locative de marché dans son résultat.
Pour aller plus loin
D’autres décisions éclairent la notion d’acte anormal de gestion, par exemple l’écart de prix sur une cession immobilière ou la renégociation d’une clause de retour à meilleure fortune.
Sur le terrain voisin de l’abus de droit, vous pouvez lire notre analyse de la location à soi-même via une SCI.
Avant de loger un bien familial dans une société, un ingénieur patrimonial PRIVEOS peut étudier avec vous le régime fiscal de la structure et les conditions d’occupation du bien.
Information à caractère général. Toute mise en œuvre nécessite une analyse personnalisée par un ingénieur patrimonial. Les éléments fiscaux mentionnés sont ceux en vigueur à la date de rédaction et susceptibles d’évolution. Article à jour au 9 avril 2026.
Questions fréquentes
Une société peut-elle loger gratuitement ses associés ?
Pour une société soumise à l’IS, la mise à disposition gratuite d’un bien à ses associés est une renonciation à recettes. Le juge y voit un acte anormal de gestion, même si cette gratuité correspond à l’objet social. La société doit alors réintégrer dans son résultat la valeur locative de marché du bien.
Comment se calcule la réintégration en cas d’acte anormal de gestion ?
Le Conseil d’État retient la valeur locative de marché, c’est-à-dire le prix auquel le bien aurait pu être loué à un tiers dans des conditions normales. La société ne peut pas limiter l’assiette à ses seuls coûts de détention et d’entretien. Dans l’affaire jugée, la réintégration atteignait 540 000 € par an.
Une société étrangère à objet civil est-elle soumise à l’IS ?
Oui, si elle est assimilable à une SA, une SAS, une SCA ou une SARL. Ces formes sont soumises à l’IS en raison de leur forme juridique, quel que soit leur objet. Le caractère civil ou non lucratif de l’activité est sans incidence dès lors que la responsabilité des associés est limitée à leurs apports.
Qu’est-ce qu’un acte anormal de gestion ?
C’est l’acte par lequel une entreprise décide de s’appauvrir à des fins étrangères à son intérêt propre. Selon les articles 38 et 209 du CGI, le bénéfice imposable exclut les opérations étrangères à une gestion normale. L’administration peut donc réintégrer les recettes auxquelles la société a renoncé sans contrepartie.
Sources
- 1.Code général des impôts, article 38, Légifrance, version en vigueur au 9 avril 2026
- 2.Code général des impôts, article 209, Légifrance, version en vigueur au 9 avril 2026
- 3.Conseil d’État, décision relative à la société C Ltd (mise à disposition gratuite de deux maisons à Saint-Tropez), Conseil d’État, 2026

Rédigé par
Luc Thilliez
Ingénieur patrimonial, fondateur de PRIVEOS
Luc Thilliez accompagne chefs d’entreprise, cadres dirigeants et familles dans l’organisation de leur patrimoine : fiscalité, régimes matrimoniaux, transmission, patrimoine du dirigeant et situations internationales.
Fondateur de PRIVEOS, cabinet indépendant d’ingénierie patrimoniale rémunéré exclusivement par honoraires, il réunit plus de vingt ans d’expérience entre conseil patrimonial et développement d’entreprises.
Il est l’auteur de Tout savoir sur la SCI (Éditions Vuibert, 2026) et intervient dans les médias, du Figaro Immobilier aux podcasts Les Investisseurs 4.0 et Les Financiers.
PRIVEOS est immatriculé à l’ORIAS sous le n° 23004036 et adhérent de l’ANACOFI sous le n° E0104466.
Votre patrimoine mérite une vision.
Un premier entretien de 60 minutes pour appréhender votre situation et déterminer si une étude patrimoniale répond à vos enjeux.


