
L’essentiel
- La THRS vise les locaux meublés affectés à l’habitation autres que ceux affectés à l’habitation principale (article 1407, I, 1° du CGI).
- Les dépendances, comme les garages, sont rattachées à l’habitation qu’elles desservent (article 1409 du CGI).
- Le juge qualifie une dépendance par un faisceau d’indices, en privilégiant la capacité d’occupation autonome : cuisine, salle d’eau, électricité indépendante.
- Sans cuisine ni salle d’eau, un garage traversant reste une dépendance de la résidence principale, même avec des accès distincts : il n’est pas taxé comme une résidence secondaire.
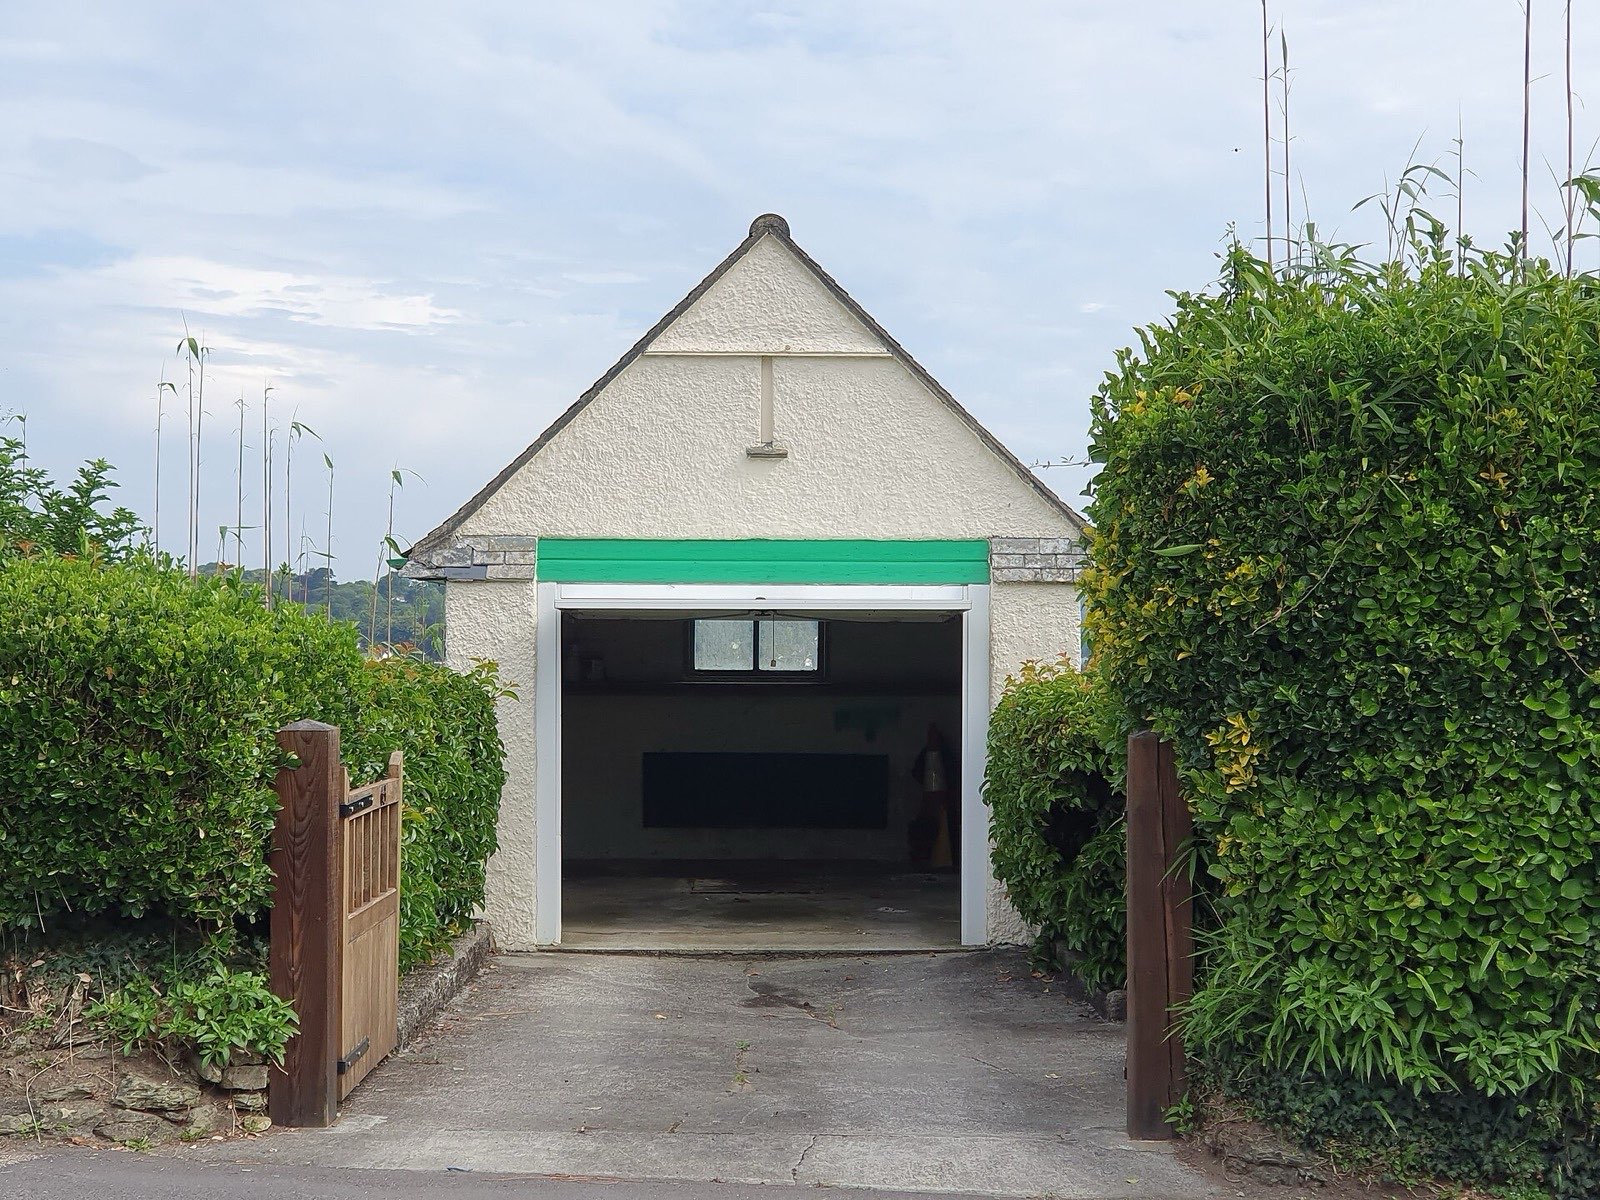
Un garage qui traverse une propriété peut-il être taxé comme une résidence secondaire ? Non, s’il n’a ni cuisine ni salle d’eau : le juge rappelle qu’il reste une dépendance de la résidence principale 3.
THRS : quels locaux sont imposables ?
La taxe d’habitation sur les résidences secondaires (THRS) vise un champ précis. L’article 1407, I, 1° du CGI y soumet tous les locaux meublés affectés à l’habitation, autres que ceux affectés à l’habitation principale 1.
Un local rattaché à l’habitation principale n’entre donc pas dans ce champ. Tout l’enjeu est de savoir si un local annexe est rattaché à cette habitation ou s’il forme un logement à part.
Les dépendances suivent l’habitation
L’article 1409 du CGI fixe l’assiette de la taxe 2. Elle est calculée sur la valeur locative des habitations « et de leurs dépendances, telles que garages, jardins d’agrément, parcs et terrains de jeux ».
Un garage est ainsi cité par la loi comme exemple de dépendance. Il est rattaché à l’habitation qu’il dessert et en suit le sort, au lieu d’être imposé comme un local distinct.
Le cas d’une propriété traversante
Dans l’affaire jugée, le local en cause était un garage traversant la propriété 3. Sa configuration et l’existence d’accès distincts pouvaient le faire passer pour un local indépendant de la maison.
La question posée au juge était simple. Ce garage devait-il être traité comme un logement autonome, donc comme une résidence secondaire imposable à la THRS, ou comme une simple dépendance de la résidence principale ?
Dépendance de la résidence principale : la méthode du juge
La qualification de dépendance s’apprécie selon la méthode du faisceau d’indices 3. Le juge ne s’arrête pas à un seul élément : il examine l’ensemble des caractéristiques du local.
Parmi ces indices, il privilégie le critère matériel de la capacité d’occupation autonome. Il s’agit de savoir si une personne pourrait y vivre de façon indépendante 3.
Pour en juger, il regarde la présence ou l’absence d’équipements essentiels, tels que 3 :
- une cuisine ;
- une salle d’eau ;
- une électricité indépendante.
Un local annexe : dépendance ou logement autonome ?
Méthode du faisceau d’indices, critère matériel de la capacité d’occupation autonome
Cuisine, salle d’eau, électricité indépendante
↓
Pas de logement autonome, même avec des accès distincts ou une configuration traversante
Le faisceau d’indices se poursuit : le local peut constituer un logement autonome
↓
Le local suit l’habitation principale (art. 1409 du CGI) : pas de THRS à part
Meublé et non affecté à l’habitation principale, il entre dans le champ de la THRS (art. 1407, I, 1° du CGI)
Arbre de décision : un local annexe, comme un garage traversant, dépourvu de cuisine et de salle d’eau reste une dépendance de la résidence principale et n’est pas taxé comme une résidence secondaire, quels que soient sa configuration et ses accès ; s’il dispose de ces équipements, le faisceau d’indices se poursuit.
Source : CGI, articles 1407, I, 1° et 1409 ; décision du juge rendue en juin 2026 citée dans l’article
Sans cuisine ni salle d’eau, pas de logement autonome
L’absence d’équipements minimaux d’habitation, cuisine et salle d’eau, suffit à exclure la qualification de logement autonome 3.
Cette conclusion vaut indépendamment de la configuration des lieux. Elle vaut aussi lorsque le local dispose d’accès distincts 3.
Le garage traversant, dépourvu de cuisine et de salle d’eau, reste donc une simple dépendance de la résidence principale. Il n’est pas taxé à part comme une résidence secondaire.
Ce que cela change pour les propriétaires
La décision donne une grille de lecture utile à tout propriétaire d’une maison avec annexes : garage, atelier, local en fond de parcelle. Ce qui compte d’abord, ce sont les équipements du local, pas son emplacement ni son entrée.
Prenons une maison dont le garage traverse le terrain et ouvre sur une autre rue. Sans cuisine ni salle d’eau, ce garage reste rattaché à la résidence principale, même avec sa propre porte sur la rue.
À l’inverse, un local qui dispose de ces équipements peut être regardé comme un logement autonome. L’analyse du faisceau d’indices se poursuit alors au vu de l’ensemble de ses caractéristiques.
Vérifier la situation de vos annexes
Si vous recevez un avis de THRS pour un local annexe, commencez par faire l’inventaire de ses équipements. Photos, plans et descriptif des lieux permettent de montrer qu’il n’offre pas de capacité d’occupation autonome.
Un ingénieur patrimonial PRIVEOS peut examiner avec vous la situation de vos biens et la fiscalité locale qui s’y attache, en lien avec votre avocat si une réclamation est envisagée. Prenez rendez-vous pour un premier échange.
Pour aller plus loin
Sur la fiscalité des biens immobiliers, lisez aussi nos articles sur :
- la renonciation à recettes pour un bien inhabitable ;
- la vacance locative et le déficit foncier ;
- la location à soi-même via une SCI.
---
Information à caractère général. Toute mise en œuvre nécessite une analyse personnalisée par un ingénieur patrimonial. Les éléments fiscaux mentionnés sont ceux en vigueur à la date de rédaction et susceptibles d’évolution. Article mis à jour le 10 juin 2026.
Questions fréquentes
Un garage est-il soumis à la taxe d’habitation sur les résidences secondaires ?
Pas à part s’il dépend de la résidence principale. L’article 1409 du CGI cite les garages parmi les dépendances, rattachées à l’habitation qu’elles desservent. La THRS ne vise que les locaux non affectés à l’habitation principale. Un garage sans cuisine ni salle d’eau reste une dépendance de la résidence principale.
Comment savoir si un local annexe est un logement autonome ?
Le juge applique un faisceau d’indices et privilégie la capacité d’occupation autonome du local. Il regarde la présence d’équipements essentiels : cuisine, salle d’eau, électricité indépendante. Sans cuisine ni salle d’eau, le local ne peut pas être un logement autonome, quelle que soit sa configuration.
Des accès distincts suffisent-ils à faire d’un garage une résidence secondaire ?
Non. L’absence de cuisine et de salle d’eau suffit à écarter la qualification de logement autonome, indépendamment de la configuration des lieux ou de l’existence d’accès distincts. Un garage traversant qui ouvre sur une autre rue reste donc une dépendance de la résidence principale.
Sources
- 1.Code général des impôts, article 1407 (champ de la taxe d’habitation sur les résidences secondaires), Légifrance, version en vigueur au 10 juin 2026
- 2.Code général des impôts, article 1409 (valeur locative des habitations et de leurs dépendances), Légifrance, version en vigueur au 10 juin 2026
- 3.Décision jugeant qu’un local traversant sans cuisine ni salle d’eau reste une dépendance de la résidence principale, Juridiction administrative, juin 2026

Rédigé par
Luc Thilliez
Ingénieur patrimonial, fondateur de PRIVEOS
Luc Thilliez accompagne chefs d’entreprise, cadres dirigeants et familles dans l’organisation de leur patrimoine : fiscalité, régimes matrimoniaux, transmission, patrimoine du dirigeant et situations internationales.
Fondateur de PRIVEOS, cabinet indépendant d’ingénierie patrimoniale rémunéré exclusivement par honoraires, il réunit plus de vingt ans d’expérience entre conseil patrimonial et développement d’entreprises.
Il est l’auteur de Tout savoir sur la SCI (Éditions Vuibert, 2026) et intervient dans les médias, du Figaro Immobilier aux podcasts Les Investisseurs 4.0 et Les Financiers.
PRIVEOS est immatriculé à l’ORIAS sous le n° 23004036 et adhérent de l’ANACOFI sous le n° E0104466.
Votre patrimoine mérite une vision.
Un premier entretien de 60 minutes pour appréhender votre situation et déterminer si une étude patrimoniale répond à vos enjeux.


