
L’essentiel
- L’imposition forfaitaire sur les pylônes de 2026 est de 3 322 € par pylône pour les lignes de 200 à 350 kilovolts.
- Elle est de 6 635 € par pylône pour les lignes de tension supérieure à 350 kilovolts.
- Elle est perçue par les communes ou les EPCI à fiscalité propre, en application de l’article 1519 A du CGI.
- Les montants de 2025 sont multipliés par le coefficient de 1,026895696, variation nationale du produit de la taxe foncière sur les propriétés bâties.
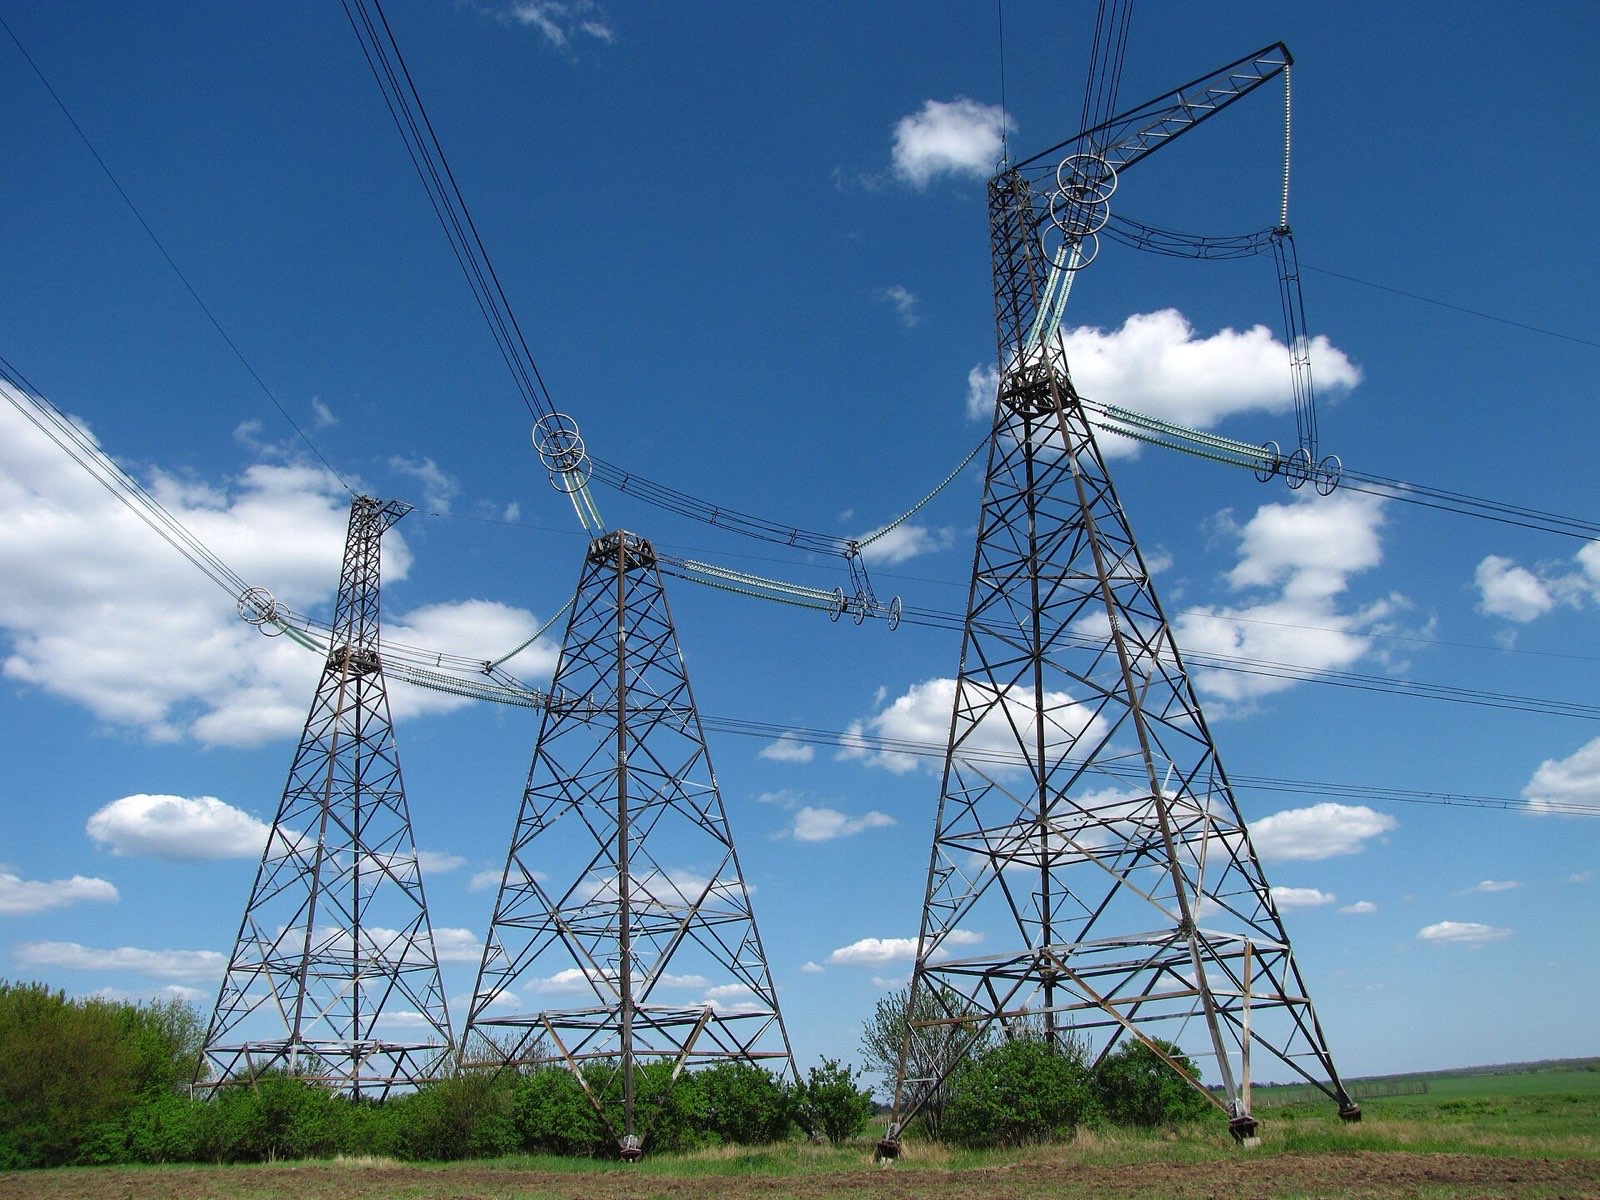
L’imposition forfaitaire sur les pylônes est fixée pour 2026 à 3 322 € ou 6 635 € par pylône, selon la tension de la ligne 1. Elle est perçue par les communes ou les EPCI à fiscalité propre 2.
Imposition forfaitaire sur les pylônes : qui la perçoit et quels pylônes sont visés
L’article 1519 A du CGI institue une imposition forfaitaire annuelle sur les pylônes qui supportent certaines lignes électriques. Elle est établie au profit des communes ou des établissements publics de coopération intercommunale (EPCI) dotés d’une fiscalité propre 2.
Un pylône est imposable lorsque deux conditions sont réunies :
- il s’agit d’une installation fixée au sol, quels que soient le nombre et la nature des points d’ancrage (fondations simples, dés en béton, plates-formes bétonnées, etc.) ;
- elle supporte des lignes de transport d’énergie électrique dont la tension est au moins égale à 200 kilovolts 2.
Les montants 2026 selon la tension de la ligne
Le montant de l’imposition forfaitaire est fixé par pylône. Il varie selon la tension de la ligne électrique.
En 2026, l’administration fiscale a retenu les montants suivants 1 :
- 3 322 € pour les pylônes supportant des lignes dont la tension est comprise entre 200 et 350 kilovolts ;
- 6 635 € pour les pylônes supportant des lignes dont la tension est supérieure à 350 kilovolts.
Lignes de 200 à 350 kilovolts
3 322 €
par pylône, en 2026
Lignes de plus de 350 kilovolts
6 635 €
par pylône, en 2026
Calcul de la révision annuelle
Montant 2026 = montant 2025 × 1,026895696
Coefficient : variation nationale du produit de la taxe foncière sur les propriétés bâties entre 2024 et 2025.
Pylône imposable si les deux conditions sont réunies
- installation fixée au sol, quels que soient le nombre et la nature des points d’ancrage
- lignes de transport d’énergie électrique d’une tension d’au moins 200 kilovolts
Schéma des montants 2026 de l’imposition forfaitaire sur les pylônes : 3 322 € par pylône pour les lignes de 200 à 350 kilovolts, 6 635 € au-delà de 350 kilovolts, et calcul annuel par le coefficient de 1,026895696.
Source : Article 1519 A du CGI ; montants 2026 fixés par l’administration fiscale
Comment ces montants sont révisés chaque année
Les montants sont révisés chaque année proportionnellement à la variation, constatée au niveau national, du produit de la taxe foncière sur les propriétés bâties 1.
Le coefficient de variation entre 2024 et 2025 est de 1,026895696. Les montants de 2026 sont donc ceux de 2025 multipliés par ce coefficient 1.
Un exemple de calcul pour une commune
Prenons une commune qui compterait trois pylônes sur des lignes de 200 à 350 kilovolts et deux pylônes sur des lignes de plus de 350 kilovolts. Cet exemple est illustratif.
- Trois pylônes à 3 322 € : 9 966 €.
- Deux pylônes à 6 635 € : 13 270 €.
- Total pour 2026 : 23 236 €.
Pour d’autres articles qui présentent des chiffres fiscaux revalorisés, voyez nos analyses sur les seuils micro-BIC 2026 et sur le taux maximum des intérêts déductibles. Sur la fiscalité locale, lisez aussi la taxe sur les terrains constructibles en zone tendue.
Une question sur la fiscalité locale et votre patrimoine ? Les ingénieurs patrimoniaux PRIVEOS examinent votre situation avec vous. Prenez rendez-vous pour un premier échange.
Information à caractère général. Toute mise en œuvre nécessite une analyse personnalisée par un ingénieur patrimonial.
Les éléments fiscaux mentionnés sont ceux en vigueur à la date de rédaction et susceptibles d’évolution.
Article rédigé le 19 février 2026.
Questions fréquentes
Quel est le montant de l’imposition forfaitaire sur les pylônes en 2026 ?
En 2026, l’imposition forfaitaire sur les pylônes s’élève à 3 322 € par pylône pour les lignes dont la tension est comprise entre 200 et 350 kilovolts. Elle atteint 6 635 € par pylône pour les lignes de tension supérieure à 350 kilovolts. Ces montants sont fixés par pylône et révisés chaque année.
Quels pylônes sont soumis à l’imposition forfaitaire ?
Un pylône est imposable lorsqu’il s’agit d’une installation fixée au sol, quels que soient le nombre et la nature des points d’ancrage, et qu’il supporte des lignes de transport d’énergie électrique d’une tension au moins égale à 200 kilovolts. Les fondations simples, dés en béton et plates-formes bétonnées sont concernés.
Comment les montants sont-ils révisés chaque année ?
Les montants sont révisés chaque année proportionnellement à la variation nationale du produit de la taxe foncière sur les propriétés bâties. Pour 2026, les montants de 2025 sont multipliés par le coefficient de 1,026895696, qui correspond à la variation constatée entre 2024 et 2025.
Qui perçoit l’imposition forfaitaire sur les pylônes ?
Les communes ou les établissements publics de coopération intercommunale dotés d’une fiscalité propre perçoivent cette imposition, instituée à leur profit par l’article 1519 A du CGI. Elle porte sur les pylônes supportant certaines lignes électriques, selon la tension de la ligne, et se calcule pylône par pylône.
Sources
- 1.Montants 2026 de l’imposition forfaitaire annuelle sur les pylônes (annonce de l’administration fiscale), Ministère de l’Économie et des Finances, février 2026
- 2.Article 1519 A du Code général des impôts, imposition forfaitaire annuelle sur les pylônes, Légifrance, 2 juin 2024

Rédigé par
Luc Thilliez
Ingénieur patrimonial, fondateur de PRIVEOS
Luc Thilliez accompagne chefs d’entreprise, cadres dirigeants et familles dans l’organisation de leur patrimoine : fiscalité, régimes matrimoniaux, transmission, patrimoine du dirigeant et situations internationales.
Fondateur de PRIVEOS, cabinet indépendant d’ingénierie patrimoniale rémunéré exclusivement par honoraires, il réunit plus de vingt ans d’expérience entre conseil patrimonial et développement d’entreprises.
Il est l’auteur de Tout savoir sur la SCI (Éditions Vuibert, 2026) et intervient dans les médias, du Figaro Immobilier aux podcasts Les Investisseurs 4.0 et Les Financiers.
PRIVEOS est immatriculé à l’ORIAS sous le n° 23004036 et adhérent de l’ANACOFI sous le n° E0104466.
Votre patrimoine mérite une vision.
Un premier entretien de 60 minutes pour appréhender votre situation et déterminer si une étude patrimoniale répond à vos enjeux.


